Masz trzy mieszkania albo właśnie rozglądasz się za trzecim? To usiądź na chwilę, bo podatek katastralny 2027, jak media nazywają projekt Lewicy, dotyczy właśnie Ciebie.
W Sejmie leży projekt Lewicy, który zmienia sposób liczenia podatku od nieruchomości. Zamiast metrów liczyłaby się wartość mieszkania. Przy jednym czy dwóch lokalach praktycznie nic się nie zmienia, ale od trzeciego w górę zmienia się sporo.
Dziś za typowe mieszkanie płacisz kilkadziesiąt złotych podatku rocznie. Według projektu za trzecie mogłoby to być kilka tysięcy, a przy droższym lokalu nawet kilkanaście tysięcy. Od razu uspokajamy: to na razie projekt, a nie prawo. Ale policzyć to warto już teraz i właśnie to robimy w tym tekście.
Podatek katastralny 2027: czy to już pewne?
Krótko: podatek od trzeciego mieszkania nie obowiązuje i nie wiadomo, czy w ogóle wejdzie. Na dziś (12 listopada 2026 r.) to poselski projekt Lewicy, który w Sejmie ma numer druku 2848.
Jak to wyglądało po kolei:
- 20 marca 2026 r. 20 posłów Lewicy składa projekt w Sejmie.
- Czerwiec 2026 r. Wnioskodawcy przedstawiają autopoprawkę. W kilku miejscach łagodzi ona pierwotną wersję, w kilku ją zaostrza.
- 27 lipca 2026 r. Projekt dostaje numer druku i zostaje skierowany do pierwszego czytania na posiedzeniu Sejmu.
- 5 sierpnia 2026 r. Do projektu dołączono ocenę skutków regulacji (druk 2848-001).
I tyle. Pierwsze czytanie się nie odbyło. Po wakacjach mówiło się, że projekt wróci na jedno z najbliższych posiedzeń, ale na razie nie wrócił. O tym, kiedy trafi na salę, decyduje Prezydium Sejmu.
Zanim zaczniesz się martwić, pamiętaj o dwóch rzeczach. To projekt poselski, a nie rządowy, więc nie ma z automatu poparcia całej koalicji. A nawet jeśli przejdzie przez Sejm i Senat, musi go jeszcze podpisać prezydent. Karol Nawrocki w kampanii w marcu 2025 r. zapowiadał, że nie podpisze podatku katastralnego. Kilka tygodni później przyznawał jednak, że o opodatkowaniu trzeciego i kolejnych mieszkań można rozmawiać (OKO.press).
Jeśli projekt przejdzie, ma wejść w życie 1 czerwca 2027 r. (pierwotnie był to 1 stycznia 2027 r.).
Podatek katastralny 2027 – jakie stawki przewiduje projekt?
Projekt dzieli Twoje mieszkania i domy na dwie grupy. Decyduje kolejność, w jakiej je kupiłeś (o tym za chwilę).
| Nieruchomość | Stawka roczna | Co to oznacza w praktyce |
|---|---|---|
| Pierwsza i druga | 0,02% wartości | Nie więcej niż według obecnych przepisów |
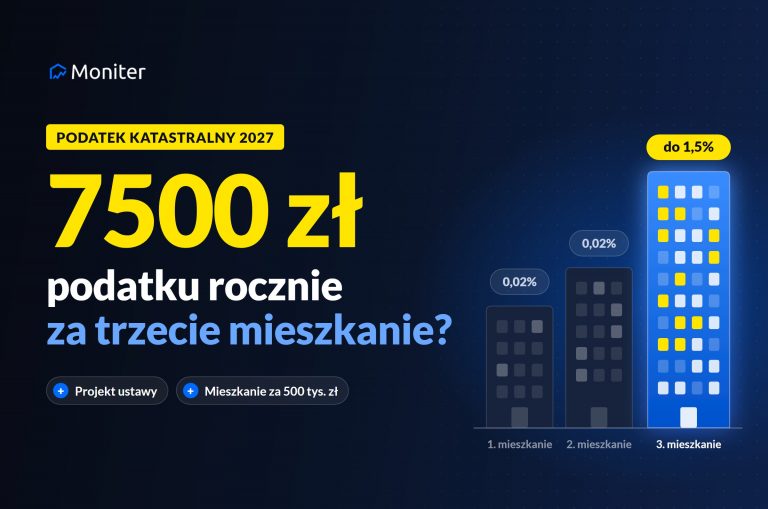
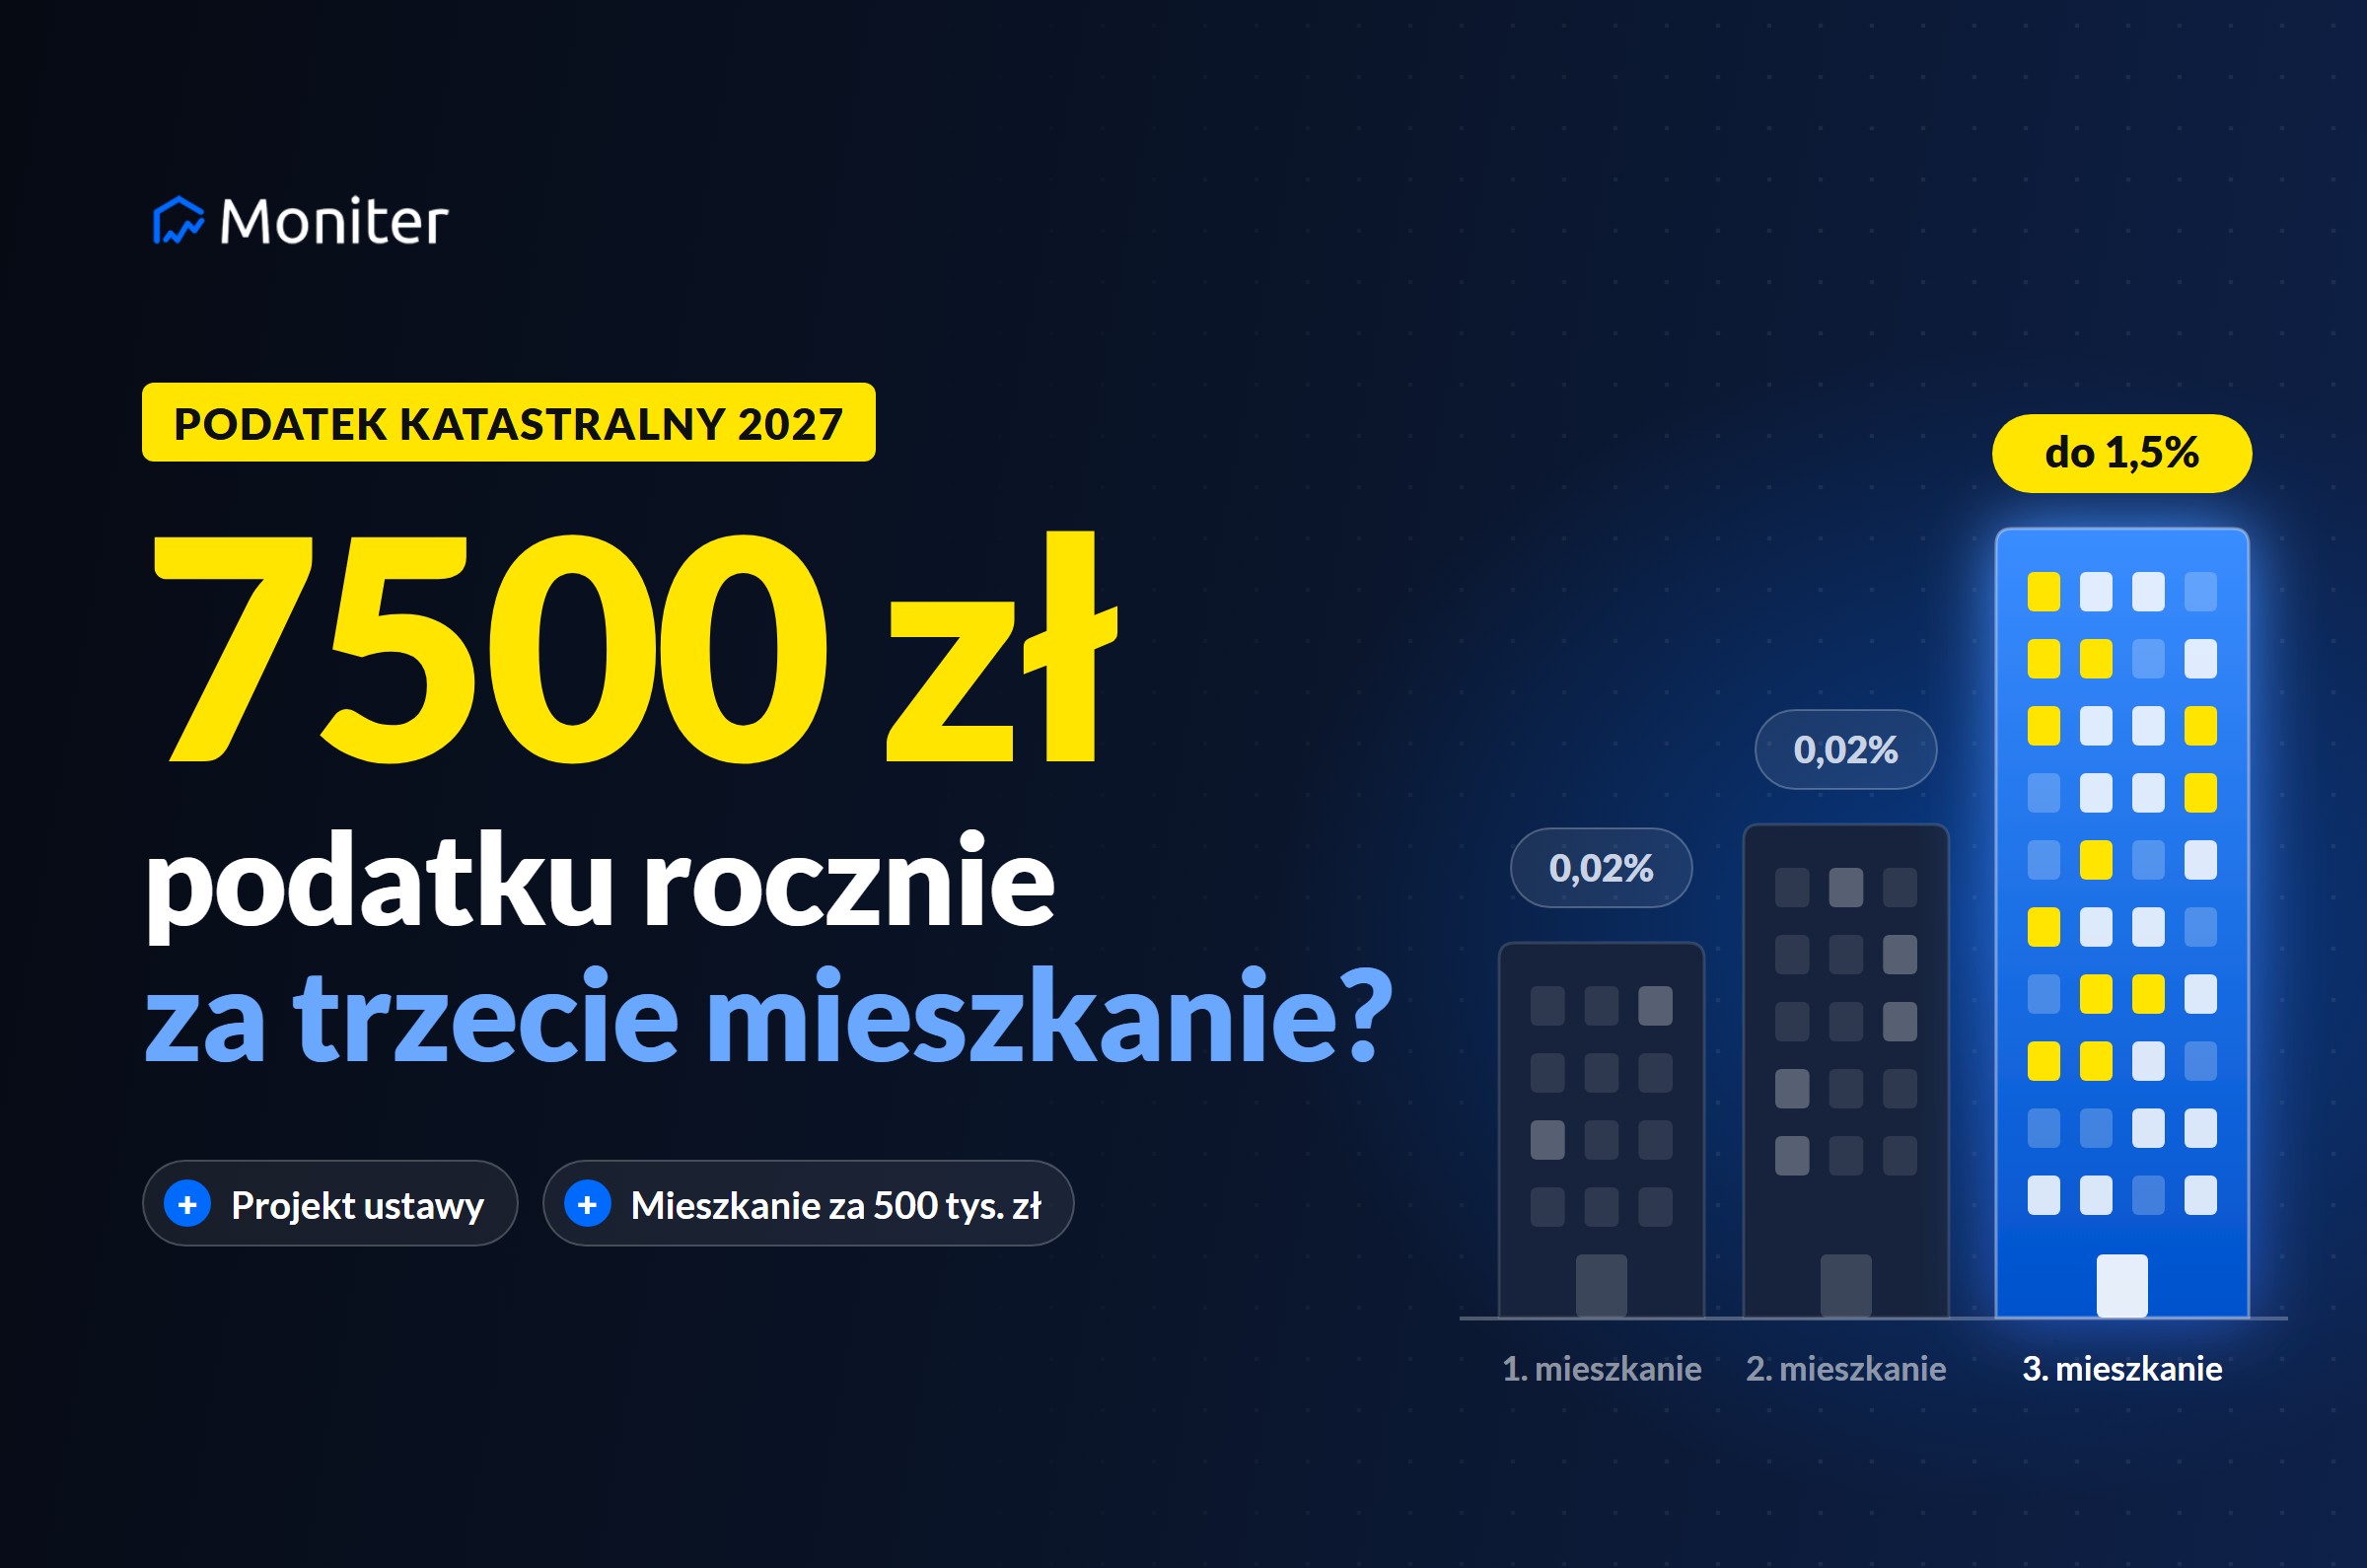
| Trzecia i każda kolejna | 0,5% wartości w 1. roku, potem +0,2 pkt proc. co roku | Maksymalnie 1,5% wartości, od 6. roku |
Przy pierwszych dwóch jest bezpiecznik: podatek nie może być wyższy niż ten liczony po staremu. W pierwotnej wersji ta ochrona miała trwać 5 lat, po autopoprawce jest bezterminowa. Maksymalna stawka za m² mieszkania wynosi w 2026 r. 1,25 zł (pit.pl). Za 50-metrowe mieszkanie płacisz więc najwyżej ok. 63 zł rocznie i tak mniej więcej zostaje.
Przy trzecim mieszkaniu i kolejnych stawka rośnie co roku:
| Rok obowiązywania | Stawka | Podatek od mieszkania wartego 500 tys. zł |
|---|---|---|
| 1. | 0,5% | 2500 zł |
| 2. | 0,7% | 3500 zł |
| 3. | 0,9% | 4500 zł |
| 4. | 1,1% | 5500 zł |
| 5. | 1,3% | 6500 zł |
| 6. i kolejne | 1,5% | 7500 zł |
Pierwotnie stawka miała rosnąć o 0,1 pkt proc. rocznie, więc do 1,5% dochodziłoby się przez 11 lat. Autopoprawka skróciła to do sześciu.
Jedna uwaga do kalendarza. Projekt mówi o „pierwszym roku od dnia wejścia w życie”, a nie o konkretnych latach kalendarzowych. Przy starcie 1 czerwca 2027 r. stawka 1,5% pojawiłaby się więc mniej więcej w latach 2032–2033.
7500 zł rocznie? Policzmy to na spokojnie
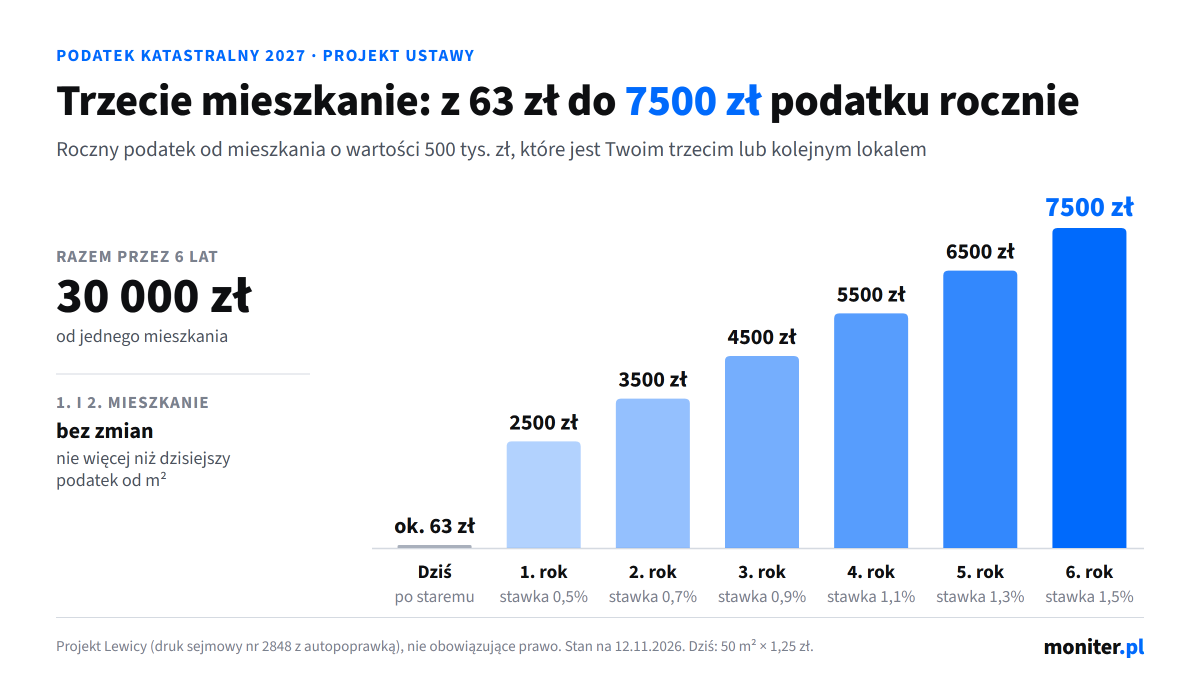
Najczęściej powtarzana liczba w tej dyskusji to 7500 zł. Bierze się z prostego rachunku: mieszkanie warte 500 tys. zł × 1,5% = 7500 zł rocznie, czyli 625 zł miesięcznie. Jeśli wynajmujesz je za 2500 zł, podatek zjada równowartość trzech czynszów w roku.
Tylko że to scenariusz docelowy, po pięciu podwyżkach. W pierwszym roku byłoby to 2500 zł. Przez pierwsze sześć lat uzbierałoby się razem 30 tys. zł od jednego mieszkania.
Przy innych wartościach wygląda to tak:
| Wartość lokalu (wg projektu) | 1. rok (0,5%) | Od 6. roku (1,5%) |
|---|---|---|
| 300 000 zł | 1500 zł | 4500 zł |
| 400 000 zł | 2000 zł | 6000 zł |
| 700 000 zł | 3500 zł | 10 500 zł |
| 1 000 000 zł | 5000 zł | 15 000 zł |
Wszystkie te kwoty dotyczą tylko trzeciego i kolejnych mieszkań. Za pierwsze dwa dalej płaciłbyś kilkadziesiąt złotych.
Autorzy projektu sami podali przykład w uzasadnieniu. Wzięli 56-metrowe mieszkanie i policzyli podatek na danych z 2026 r.:
- woj. mazowieckie bez Warszawy: ok. 1911 zł w pierwszym roku, czyli ok. 5730 zł przy stawce 1,5%,
- Warszawa: ok. 3075 zł w pierwszym roku, czyli ok. 9225 zł przy stawce 1,5%.
Kwoty przy 1,5% to nasze przeliczenie. Gdyby ten sam warszawski lokal był Twoim pierwszym albo drugim mieszkaniem, zapłaciłbyś najwyżej ok. 70 zł rocznie, bo działa limit z obecnych przepisów.
Które mieszkanie jest „trzecie”? I co ze spadkiem po babci
Tu robi się ciekawie, bo projekt liczy nieruchomości po swojemu.
Co wchodzi do puli. Wszystkie domy jednorodzinne, budynki wielorodzinne i lokale mieszkalne w Polsce, których jesteś właścicielem albo współwłaścicielem. Budynki wielorodzinne dopisała autopoprawka.
Kolejność według daty nabycia. Wyższą stawkę dostają lokale kupione najpóźniej. Jeśli masz już co najmniej jedno mieszkanie i kupujesz kilka tego samego dnia, za „pierwsze” z nich uznaje się to o najniższej wartości. Czyli niska stawka trafia na tańszy lokal, a wysoka na droższy. Fiskus o sobie nie zapomniał.
Współwłasność. Każdy współwłaściciel liczy swoje mieszkania osobno. Ten sam lokal może więc być dla Ciebie „drugim” (0,02%), a dla współwłaściciela „czwartym” (stawka podwyższona). Solidarna odpowiedzialność za podatek ogranicza się wtedy do stawki ustalonej dla danej osoby. Osobnej reguły dla małżonków ze wspólnością majątkową w tekście projektu nie znaleźliśmy.
Udziały odziedziczone i małe. Autopoprawka wyłącza z liczenia udziały we współwłasności, które:
- zostały nabyte w drodze dziedziczenia,
- są mniejsze niż 1/2.
Z uzasadnienia wynika, że to dwa osobne wyjątki: nie liczy się ani udział odziedziczony, ani udział mniejszy niż połowa. Sam przepis jest jednak napisany tak, że część mediów czyta go jako dwa warunki łączne (udział musi być i odziedziczony, i mniejszy niż połowa). To jedna z rzeczy, które Sejm musiałby doprecyzować.
| Sytuacja | Według uzasadnienia projektu | Gdyby warunki były łączne |
|---|---|---|
| 1/3 mieszkania odziedziczona po dziadkach | nie liczy się | nie liczy się |
| 1/2 mieszkania odziedziczona | nie liczy się | liczy się |
| 1/4 mieszkania kupiona z bratem | nie liczy się | liczy się |
| 1/2 mieszkania kupiona z partnerem | liczy się | liczy się |
| Całe mieszkanie odziedziczone | najpewniej liczy się | najpewniej liczy się |
Ostatni wiersz to nasza interpretacja: wyjątek dotyczy udziałów we współwłasności, a nie całych lokali odziedziczonych w spadku.
Skąd urząd weźmie „wartość” Twojego mieszkania?
Nie z wyceny rzeczoznawcy ani z ogłoszenia na portalu. Projekt ma na to wzór:
powierzchnia użytkowa × średnia cena transakcyjna m² w gminie
Średnia ma pochodzić z Portalu Danych o Obrocie Mieszkaniami, według stanu na 30 września roku poprzedniego. Jeśli danych z portalu nie ma, urząd bierze wskaźnik przeliczeniowy kosztu odtworzenia 1 m², ogłaszany przez wojewodę.
Jest też haczyk czasowy. Przepisy o portalu zaczynają działać 2 czerwca 2027 r., więc ceny transakcyjne mogłyby być podstawą podatku najwcześniej od 2028 r. Na start zostaje wskaźnik wojewody, który w dużych miastach jest zwykle niższy niż ceny, po jakich faktycznie sprzedają się mieszkania. Pierwszy rok mógłby więc być łagodniejszy, a skok przyszedłby razem z cenami z portalu.
Do tego dochodzą gminy. Rada gminy mogłaby przyjąć współczynniki korygujące od 0,2 do 2, np. ze względu na:
- rok budowy,
- lokalizację,
- powierzchnię działki lub budynku,
- efektywność energetyczną albo schron w budynku.
To duża rozpiętość. Przy mieszkaniu wartym 500 tys. zł i stawce 1,5% podatek mógłby wynieść od 1500 zł (współczynnik 0,2) do 15 000 zł (współczynnik 2). Bez współczynników wszyscy w gminie liczyliby się według jednej średniej. Bez znaczenia, czy masz mieszkanie w bloku z wielkiej płyty, czy w nowym apartamentowcu.
Co to oznacza dla Ciebie jako inwestora?
Do tej pory podatek od nieruchomości był w kalkulacji najmu pozycją „na waciki”. Liczyła się cena zakupu, czynsz, kredyt, remonty i pustostany. Przy trzecim mieszkaniu i kolejnych to by się zmieniło.
Weźmy proste założenia: trzecie mieszkanie warte 500 tys. zł, wynajmowane za 2500 zł miesięcznie, czyli 30 tys. zł przychodu rocznie. Rozliczasz się ryczałtem 8,5%.
| Scenariusz | Podatek od nieruchomości | Zostaje po ryczałcie i podatku | Rentowność |
|---|---|---|---|
| Dziś | ok. 63 zł (50 m²) | ok. 27 390 zł | ok. 5,5% |
| 1. rok (0,5%) | 2500 zł | 24 950 zł | ok. 5,0% |
| Od 6. roku (1,5%) | 7500 zł | 19 950 zł | ok. 4,0% |
To wynik przed czynszem do wspólnoty, remontami, przestojami i ratą kredytu. Te koszty i tak trzeba odjąć, więc realnie zostaje jeszcze mniej. Na ryczałcie nie odliczysz też podatku od nieruchomości od przychodu.
Kogo zabolałoby najbardziej?
- Właścicieli drogich mieszkań w dużych miastach. Podatek liczony od wartości rośnie razem z ceną m², a czynsze nie zawsze nadążają.
- Osoby budujące portfel na kredyt. Przy cienkiej marży 1,5% wartości rocznie może przesądzić o tym, czy najem w ogóle się spina.
- Firmy i fundusze najmu. Projekt nie przewiduje dla nich osobnej ulgi. Mieszkania wynajmowane na cele mieszkaniowe nie byłyby traktowane jak lokale związane z działalnością gospodarczą. Stawkę 0,02% bez względu na liczbę lokali zachowałyby tylko m.in. TBS-y, SIM-y, spółdzielnie mieszkaniowe, społeczne agencje najmu i państwowe osoby prawne.
Jak się przygotować, nawet jeśli projekt upadnie
- Spisz swoje nieruchomości z datami nabycia. To data z aktu notarialnego decyduje, które mieszkanie byłoby „trzecie”.
- Sprawdź udziały. Odziedziczone czy kupione, jaki ułamek. Od tego zależy, czy w ogóle wchodzą do liczenia.
- Policz dwa scenariusze. Z podatkiem 0,5% i 1,5% wartości dla lokali, które byłyby trzecie i kolejne.
- Przy kolejnym zakupie dolicz 1,5% wartości rocznie do kosztów. Jeśli inwestycja broni się nawet wtedy, możesz spać spokojnie.
- Śledź druk 2848. Pierwsze czytanie to moment, w którym temat zrobi się naprawdę poważny.
Czy wstrzymać się z zakupem trzeciego mieszkania?
Naszym zdaniem nie ma powodu, żeby rezygnować z dobrej inwestycji tylko przez projekt, który od lipca czeka na pierwsze czytanie. Nie ma też sensu udawać, że tematu nie ma. Podatek od trzeciego mieszkania wraca w polskiej polityce regularnie i pewnie jeszcze wróci.
Najrozsądniej potraktować go jak każde inne ryzyko, np. wzrost stóp procentowych albo dłuższy pustostan. Policz, jak wygląda Twój wynik przy 1,5% wartości rocznie. Jeśli dalej Ci się to opłaca, kupuj. Jeśli nie, przynajmniej wiesz, na czym stoisz.
Jest tu też jeden szczegół, o którym mało kto mówi. Podatek liczony byłby od średniej ceny m² w gminie, a nie od tego, ile faktycznie zapłaciłeś. Jeśli kupisz mieszkanie warte 500 tys. zł za 425 tys. zł, czyli 15% poniżej rynku, podatek będzie taki sam jak u sąsiada, który zapłacił pełną cenę. Ale Twoja rentowność liczona od wydanych pieniędzy wyjdzie ok. 4,7% zamiast ok. 4,0%. Dlatego przy kolejnych zakupach jeszcze bardziej opłaca się szukać okazji. Moniter codziennie przegląda ogłoszenia z rynku wtórnego i wyłapuje mieszkania wystawione poniżej wartości rynkowej.
W skrócie:
- projekt Lewicy (druk 2848) to na razie tylko projekt, który od 27 lipca 2026 r. czeka na pierwsze czytanie,
- przy pierwszym i drugim mieszkaniu praktycznie nic się nie zmienia,
- za trzecie i kolejne stawka rosłaby z 0,5% do 1,5% wartości w ciągu sześciu lat,
- przy mieszkaniu wartym 500 tys. zł to docelowo 7500 zł rocznie, a rentowność najmu spada z ok. 5,5% do ok. 4%.
Artykuł ma charakter informacyjny i nie jest poradą podatkową ani inwestycyjną. Opisujemy projekt ustawy (druk sejmowy nr 2848 z autopoprawką) według stanu na 12 listopada 2026 r. Ostateczne przepisy mogą wyglądać inaczej, a projekt może w ogóle nie zostać uchwalony.