Koszty flipa mieszkania to nie tylko cena zakupu i remont. Dochodzą do nich PCC, notariusz, czas, koszt pieniądza i podatek po sprzedaży. Dobra wiadomość jest taka, że dobrze policzony flip w 2026 roku nadal potrafi przynieść solidny zysk. Mieszkanie na wynajem w dużym mieście daje dziś średnio ok. 5% rocznie, a w długim terminie dochodzi do tego wzrost wartości mieszkania.
Różnica między udaną inwestycją a nerwowym rokiem zwykle nie leży w szczęściu, tylko w planie. Kto zna wszystkie koszty przed podpisaniem aktu, ten wie, ile może zapłacić, ile wydać na remont i za ile musi sprzedać, żeby zarobić. W tym artykule pokazujemy, jak to policzyć krok po kroku, na konkretnym przykładzie. Bierzemy pod uwagę także projekt podatku katastralnego 2027, o którym ostatnio sporo się mówi.
Od 18 listopada 2026 r. w panelu Moniter jest do tego nowe narzędzie: Flip Planner. Pokazujemy też, gdzie w tym planie pomaga.
Koszty flipa mieszkania: przykład od zakupu do sprzedaży
Zacznijmy od konkretu. Weźmy 50-metrowe mieszkanie z rynku wtórnego, kupione za 400 tys. zł, czyli wyraźnie poniżej cen w okolicy. Plan: remont w średnim standardzie, sprzedaż po ok. 6 miesiącach. Część kapitału (100 tys. zł) pożyczamy od inwestora.
| Pozycja | Kwota | Skąd ta liczba |
|---|---|---|
| Cena zakupu | 400 000 zł | 50 m², rynek wtórny |
| PCC 2% | 8 000 zł | płaci kupujący, pobiera notariusz |
| Notariusz: taksa, wniosek do księgi wieczystej, wypisy | ok. 2 000 zł | maksymalne stawki z VAT |
| Wpis własności do księgi wieczystej | 200 zł | opłata sądowa |
| Remont | 75 000 zł | ok. 1500 zł/m², standard średni |
| Bufor na niespodzianki (15%) | 11 250 zł | w planie, nie musi zostać wydany |
| Czynsz i media przez 6 miesięcy | 4 200 zł | założenie: 700 zł miesięcznie |
| Podatek od nieruchomości przez 6 miesięcy | ok. 30 zł | dzisiejsze zasady |
| Odsetki od pożyczki 100 tys. zł | 5 000 zł | założenie: 10% rocznie, 6 miesięcy |
| PCC od pożyczki (0,5%) | 500 zł | pożyczka spoza rodziny |
| Przygotowanie do sprzedaży | 3 000 zł | zdjęcia, ogłoszenia, drobny home staging |
| Razem z buforem | ok. 509 180 zł | bez wykorzystania buforu: ok. 497 930 zł |
Koszty zakupu (PCC, notariusz, sąd) to tutaj ok. 2,5% ceny mieszkania. Największą pozycją po samym zakupie jest remont, dlatego przy nim bufor robi największą różnicę. Za chwilę zobaczysz, że przy rozsądnej cenie sprzedaży ten flip zarabia nawet w pesymistycznym scenariuszu.
Wszystkie pozycje z tabeli omawiamy niżej, po kolei.
Koszty zakupu mieszkania: PCC, notariusz i księga wieczysta
Przy zakupie z rynku wtórnego płacisz 2% podatku od czynności cywilnoprawnych (PCC) od wartości rynkowej. Płaci kupujący, a podatek pobiera notariusz. Na rynku pierwotnym PCC nie ma, bo w cenie od dewelopera jest już VAT.
Jest też zwolnienie z PCC dla pierwszego mieszkania. Przysługuje tylko komuś, kto nigdy nie miał mieszkania, domu ani spółdzielczego własnościowego prawa do lokalu (wyjątek: udział do 50% odziedziczony w spadku). Ciekawostka dla początkujących: pierwsze w życiu mieszkanie kupione pod wynajem też się łapie. Przy kolejnej inwestycji zwolnienia już nie ma.
Taksa notarialna ma ustawowe maksimum. Przy sprzedaży mieszkania jest ono o połowę niższe niż przy innych nieruchomościach. Za mieszkanie za 400 tys. zł notariusz może wziąć maksymalnie 1185 zł netto (ok. 1458 zł z VAT), a za mieszkanie za 500 tys. zł maksymalnie 1385 zł netto (ok. 1704 zł z VAT). Do tego dochodzą wypisy aktu (12 zł netto za stronę) i wniosek do księgi wieczystej (maksymalnie 300 zł netto). Opłaty sądowe to 200 zł za wpis własności, 100 zł za założenie nowej księgi i 200 zł za wpis hipoteki, jeśli kupujesz na kredyt.
Flip Planner ma do tego osobny kalkulator kosztów zakupu. Liczy PCC 2% na rynku wtórnym, taksę notarialną według stawek obowiązujących od 5 listopada 2026 r. (Dz.U. 2026 poz. 1370) i opłaty sądowe. Jeśli to Twój pierwszy zakup, zaznaczasz pole „pierwsze mieszkanie (zwolnienie z PCC)”.
Najlepszy sposób na obniżenie kosztów zakupu? Kupić taniej. Moniter codziennie wyłapuje oferty poniżej wartości rynkowej z ponad 200 źródeł. Jak je oceniać, opisaliśmy w artykule Jak kupić mieszkanie poniżej ceny rynkowej? Kompletna lista kontrolna inwestora 2026.
Budżet remontu: ile kosztuje m² w 2026 roku i jaki bufor przyjąć
Remont to miejsce, w którym flip zarabia, bo dobrze odświeżone mieszkanie sprzedaje się szybciej i drożej. Ale to też pozycja, która najczęściej rośnie w trakcie. Dlatego warto znać aktualne stawki.
Według Muratordom (kwiecień 2026) wykończenie mieszkania pod klucz kosztuje:
- standard ekonomiczny: ok. 1000–1500 zł/m²,
- standard średni: ok. 1500–2500 zł/m²,
- premium: powyżej 2500 zł/m².
W Warszawie, Krakowie i Wrocławiu ceny są zwykle o 20–30% wyższe niż średnia krajowa. Przykładowy kosztorys remontu generalnego 55-metrowego mieszkania z KB.pl (luty 2026) to ok. 81,8 tys. zł netto, czyli ok. 1490 zł/m².
Eksperci zalecają 10–20% zapasu na nieprzewidziane wydatki. We Flip Plannerze domyślny bufor to 15%, czyli mniej więcej środek tych widełek. Budżet planujesz w kategoriach: zakup, opłaty, remont, wyposażenie, utrzymanie, koszty kredytu i sprzedaż.
Przy samym remoncie pomagają dwa kalkulatory:
- kosztorys remontu według m², żeby szybko oszacować całość,
- kalkulator materiałów według norm producentów, z wynikiem w opakowaniach. Od razu wiesz, ile worków kleju czy wiader farby kupić.
W trakcie remontu wydatki zapisujesz w dzienniku w zakładce „Wydatki”. Każdy wydatek ma status (zapłacone, do zapłaty, lista zakupów) i rodzaj dokumentu (faktura, paragon, umowa, akt). Całość wyeksportujesz do Excela (CSV). Więcej o pułapkach przy remoncie i zakupie przeczytasz w tekście 6 najczęstszych błędów przy zakupie mieszkania na flipa.
Koszt pieniądza: kredyt, pożyczka, inwestor
Cudzy kapitał to świetny sposób, żeby robić więcej projektów naraz albo zacząć wcześniej. Trzeba go tylko uczciwie wliczyć w koszty i oddać w terminie.
W zakładce „Finansowanie” rozpisujesz źródła: środki własne, inwestora, kredyt i pożyczkę. Dla każdego ustawiasz sposób liczenia odsetek (odsetki proste albo raty równe lub malejące), terminy zwrotu i udział inwestora w zysku. Jest też osobny kalkulator kredytu. Jeśli termin zwrotu pieniędzy inwestorowi wypada przed planowaną sprzedażą, Pulpit projektu pokaże alert.
Przy pożyczkach pamiętaj o PCC. Od pożyczki od osoby spoza rodziny powyżej 1000 zł płacisz 0,5% podatku od jej kwoty i składasz deklarację PCC-3 w ciągu 14 dni. Pożyczki od najbliższej rodziny (małżonek, dzieci, rodzice, rodzeństwo) są zwolnione bez limitu, ale powyżej 36 120 zł trzeba je zgłosić do urzędu skarbowego i przekazać pieniądze przelewem. Flip Planner pokaże alert o PCC od pożyczki, więc ten koszt nie umknie Ci w planie.
Koszty utrzymania i podatek katastralny 2027: co warto wiedzieć
W czasie remontu i sprzedaży mieszkanie kosztuje co miesiąc: czynsz do wspólnoty, media, ubezpieczenie i podatek od nieruchomości. Dziś ten ostatni jest symboliczny. W 2027 r. maksymalna stawka to 1,29 zł za m², czyli ok. 65 zł rocznie za 50 m².
Może się to zmienić, jeśli wejdzie projekt Lewicy (druk sejmowy nr 2848). Zakłada on podatek od wartości mieszkań. Przy pierwszym i drugim lokalu praktycznie nic się nie zmienia. Przy trzecim i kolejnych stawka wynosiłaby 0,5% wartości w pierwszym roku i rosłaby co roku, aż do 1,5%.
Najważniejsze: to na razie tylko projekt. Od 27 lipca 2026 r. czeka na pierwsze czytanie i nie było go w porządku obrad listopadowych posiedzeń Sejmu. Nie wiadomo, czy w ogóle wejdzie. Szczegóły rozpisaliśmy w artykule Podatek katastralny 2027? Ile może kosztować trzecie mieszkanie.
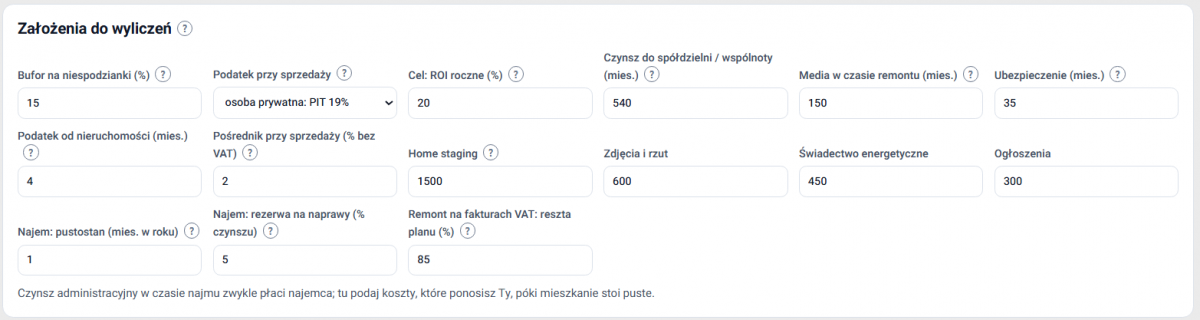
Zamiast się tym martwić, lepiej to po prostu policzyć. Flip Planner nie liczy podatku katastralnego, bo nikt dziś nie zna jego ostatecznego kształtu. Daje Ci za to miejsce na własny scenariusz. W zakładce „Dane projektu” → „Założenia do wyliczeń” jest pole „Podatek od nieruchomości (mies.)”. Kwota z tego pola trafia do miesięcznych kosztów utrzymania razem z czynszem, mediami i ubezpieczeniem. Przy flipie zmienia zysk, ROI i próg rentowności proporcjonalnie do czasu trwania projektu, a przy najmie przepływ miesięczny, rentowność netto i minimalny czynsz.
Co by to oznaczało dla naszego flipa, gdyby był Twoim trzecim mieszkaniem? Załóżmy, że jego wartość według projektu wyniesie 500 tys. zł:
| Scenariusz | Wpisz w pole (mies.) | Koszt przy flipie na 6 miesięcy | Zysk netto w scenariuszu bazowym |
|---|---|---|---|
| Dzisiejsze zasady | ok. 5 zł | ok. 30 zł | ok. 47 860 zł |
| Projekt, 1. rok (0,5%) | ok. 208 zł | ok. 1250 zł | ok. 46 610 zł |
| Projekt, docelowo (1,5%) | 625 zł | ok. 3750 zł | ok. 44 110 zł |
Nawet w najostrzejszym wariancie flip nadal zarabia ponad 44 tys. zł. Krótki projekt mało odczuwa podatek liczony w skali roku. Przy najmie podatek płaci się latami, więc tam warto go policzyć dokładniej, zwłaszcza przy droższych mieszkaniach.
Opłacalność flipa: trzy scenariusze i próg rentowności
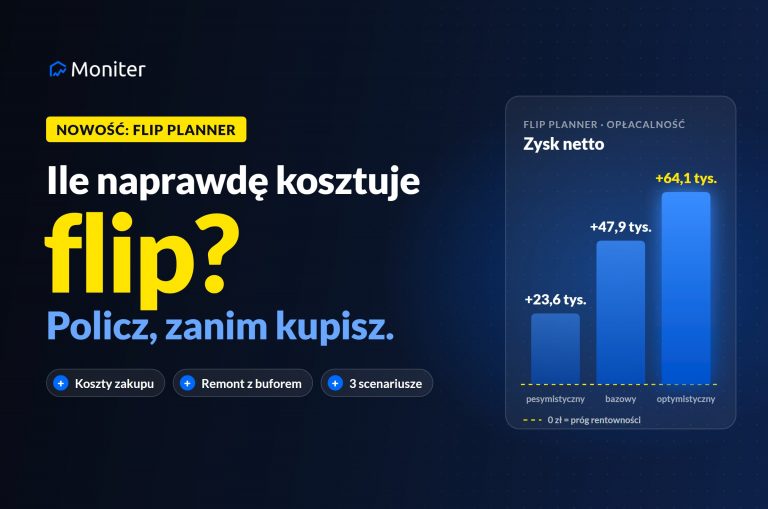
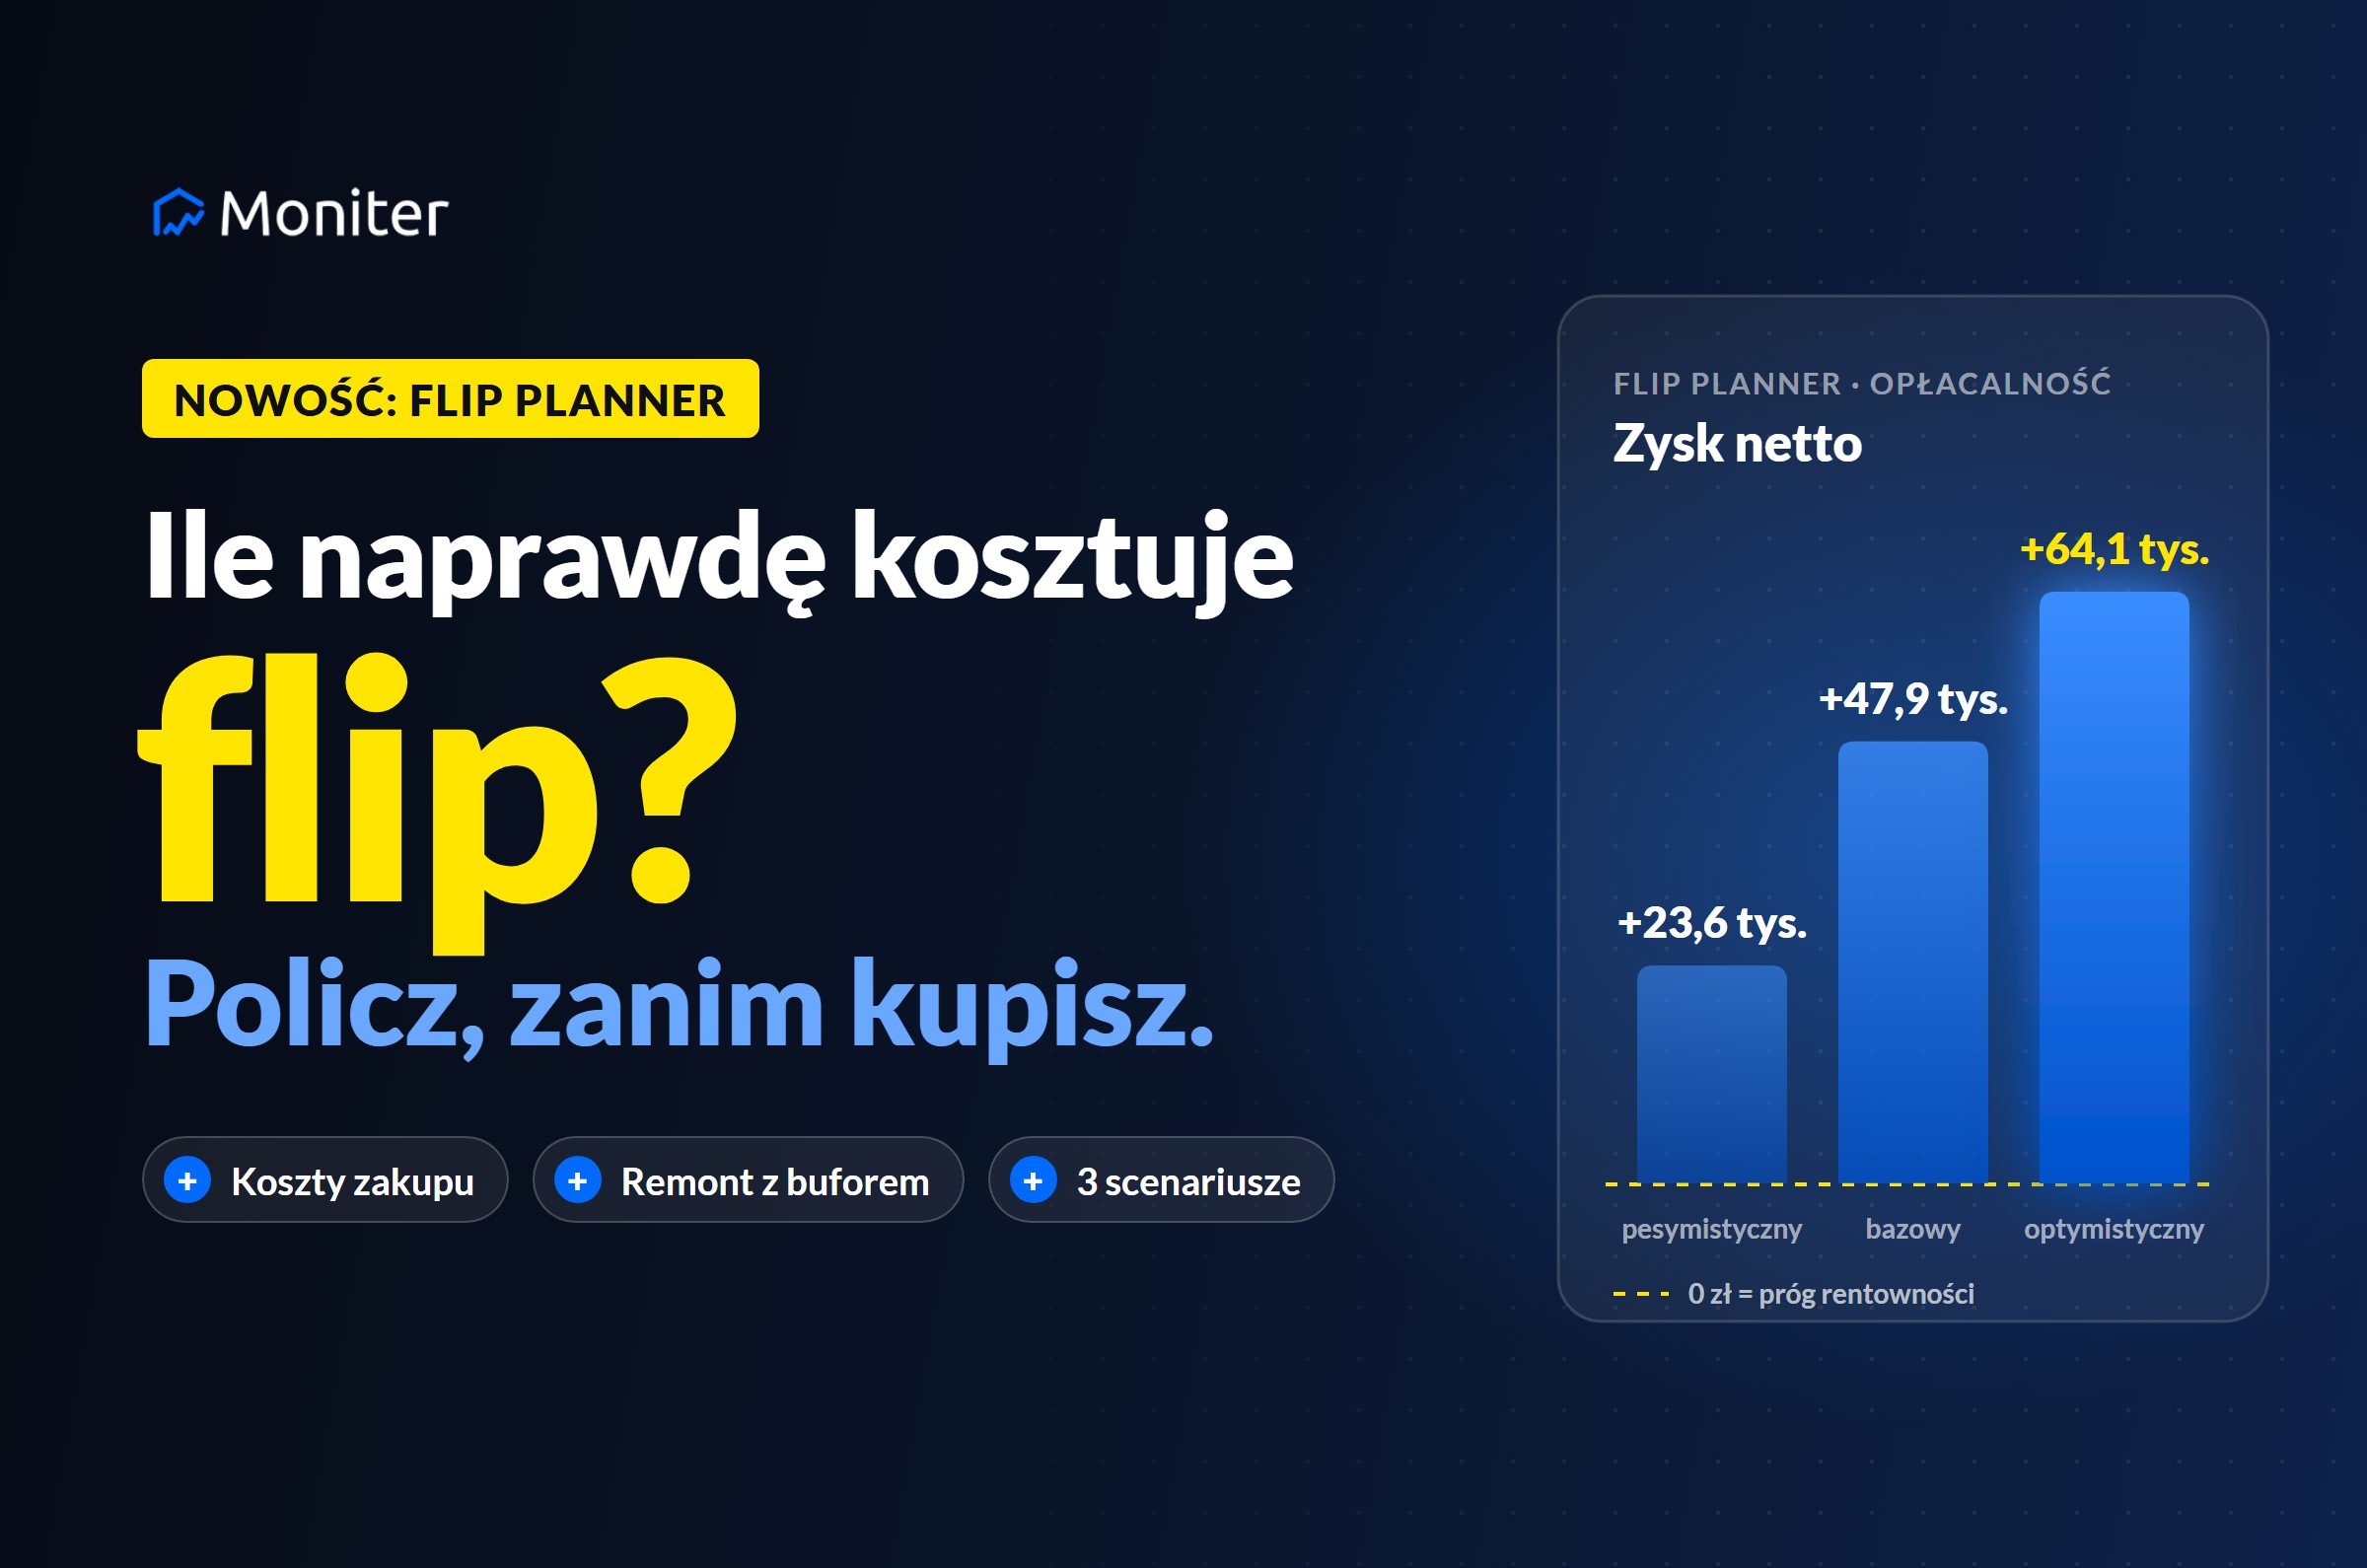
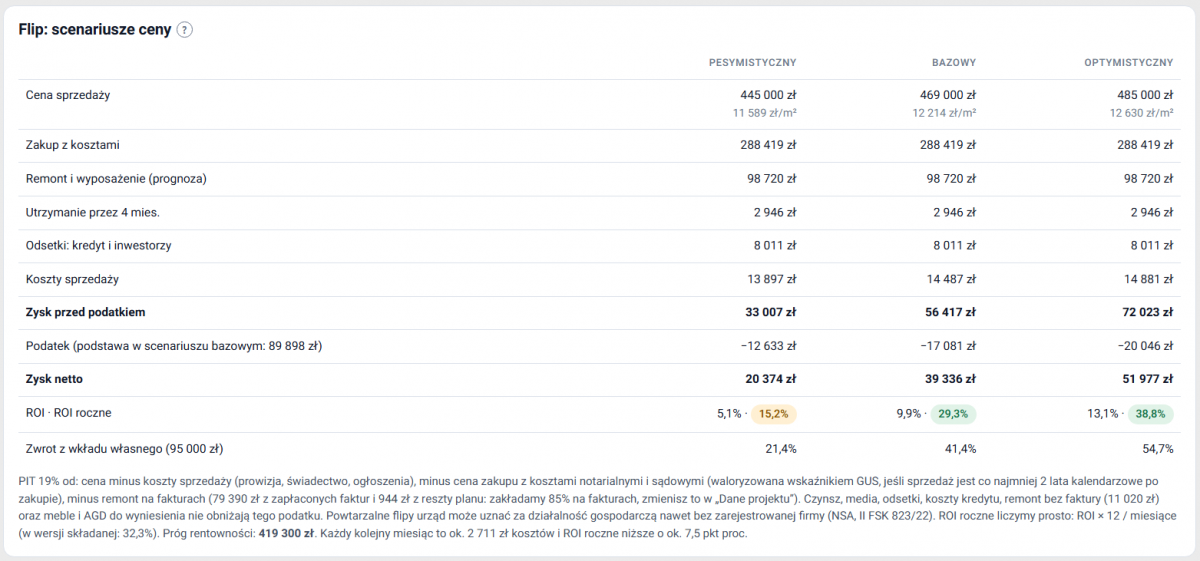
Dobry plan nie zakłada jednej ceny sprzedaży, tylko trzy. Tak samo liczy Flip Planner w zakładce „Opłacalność”: scenariusz pesymistyczny, bazowy i optymistyczny. Dla naszego przykładu (bufor niewykorzystany, remont zmieścił się w 75 tys. zł) wygląda to tak:
| Scenariusz | Cena sprzedaży | Zysk przed podatkiem | PIT 19% | Zysk netto |
|---|---|---|---|---|
| Pesymistyczny | 530 000 zł | ok. 32 070 zł | ok. 8510 zł | ok. 23 560 zł |
| Bazowy | 560 000 zł | ok. 62 070 zł | ok. 14 210 zł | ok. 47 860 zł |
| Optymistyczny | 580 000 zł | ok. 82 070 zł | ok. 18 010 zł | ok. 64 060 zł |
Próg rentowności, czyli cena sprzedaży, przy której wychodzisz na zero po podatku, to ok. 501 tys. zł. Masz więc prawie 60 tys. zł zapasu względem scenariusza bazowego. To właśnie efekt dobrego zakupu: im taniej kupisz, tym bezpieczniejszy jest cały projekt.
Zwróć uwagę na jedną rzecz. PIT jest liczony od kwoty większej niż Twój faktyczny zarobek, bo czynsz, media, odsetki i PCC od pożyczki nie obniżają podatku. Dlatego realny próg rentowności jest wyższy, niż pokazuje liczenie „na kolanie”.
Flip Planner pokazuje dla każdego scenariusza zysk netto, podatek, ROI, ROI roczne i próg rentowności. Do tego jest wykres progu rentowności w czasie i wybór daty sprzedaży, dzięki czemu widać, ile kosztuje każdy miesiąc opóźnienia. Więcej o samym liczeniu zysku przeczytasz w artykule Kalkulator opłacalności flipa 2026.
Flip czy wynajem? Policz obie drogi
Nie każde mieszkanie trzeba od razu sprzedawać. Najem daje stały przychód co miesiąc i pozwala skorzystać ze wzrostu wartości mieszkania w długim terminie. Według Otodom Analytics średnia roczna stopa zwrotu z najmu mieszkań 40–59 m² w czerwcu 2026 r. wynosiła:
| Miasto | Stopa zwrotu z najmu |
|---|---|
| Łódź | 5,94% |
| Warszawa | 5,31% |
| Katowice | 5,27% |
| Wrocław | 5,16% |
| Poznań | 5,14% |
| Gdańsk | 4,80% |
| Kraków | 4,69% |
Źródło: Otodom Analytics za Bankier.pl (sierpień 2026). Przy mieszkaniu kupionym poniżej rynku Twoja rentowność może wyjść wyraźnie wyżej niż średnia.
Jeśli przy zakładaniu projektu we Flip Plannerze wybierzesz strategię „jeszcze nie wiem: flip albo najem”, porównasz obie drogi na tych samych danych. Przy najmie zobaczysz przepływ miesięczny po ryczałcie od najmu (8,5% przychodu do 100 tys. zł rocznie, 12,5% powyżej), ratach i odsetkach. Do tego rentowność brutto i netto oraz minimalny czynsz, przy którym najem wychodzi na zero.
Podatek po sprzedaży: zbieraj faktury od pierwszego dnia
Na koniec zostaje rozliczenie. Jeśli sprzedajesz jako osoba prywatna przed upływem 5 lat, licząc od końca roku zakupu, płacisz 19% PIT od dochodu. Rozliczasz się w zeznaniu PIT-39, które składasz od 15 lutego do 30 kwietnia następnego roku. Po upływie 5 lat sprzedaż jest wolna od PIT.
Dochód to cena sprzedaży minus koszty nabycia (cena zakupu, PCC, notariusz, opłaty sądowe) i nakłady na remont. Kluczowe jest to, że nakłady obniżają podatek tylko wtedy, gdy masz na nie faktury VAT. Remont „za gotówkę bez faktury” to więc realnie remont droższy o 19%. Czynsz, media, odsetki i meble do wyniesienia nie obniżają podatku.
Przy sprzedaży w drugim roku kalendarzowym po roku zakupu albo później koszty nabycia (bez nakładów na remont) podwyższa się co roku wskaźnikiem inflacji GUS. Przy typowym flipie trwającym kilka miesięcy to nie zadziała, ale przy mieszkaniu trzymanym dłużej już tak.
Jeśli flipujesz w ramach firmy, w grę wchodzi podatek liniowy 19% plus składka zdrowotna albo ryczałt 10% od przychodu (dla usług kupna i sprzedaży nieruchomości na własny rachunek). Gdy robisz flipy regularnie i w zorganizowany sposób, skarbówka może uznać to za działalność gospodarczą. W razie wątpliwości warto zapytać doradcę podatkowego.
Flip Planner ma te tryby wbudowane: PIT 19% dla osoby prywatnej, sprzedaż po 5 latach bez PIT, warianty firmowe (liniowy ze składką zdrowotną, skala w uproszczeniu, ryczałt 10%) oraz własną stawkę. Pulpit projektu pokaże alert, jeśli w dzienniku są wydatki bez faktury. Zakładka „Terminy” przypomni o terminie PIT-39. A w zakładce „Etapy” masz 6 list kontrolnych z poradami: Analiza i oględziny, Zakup i notariusz, Przejęcie lokalu, Remont, Sprzedaż (przy najmie: Wynajem) oraz Rozliczenie i podatki.
Flip Planner: cały plan inwestycji w jednym miejscu
Planowanie inwestycji w nieruchomości nie musi oznaczać pięciu arkuszy kalkulacyjnych i notatek w telefonie. We Flip Plannerze jeden projekt to jedna nieruchomość. Projekt założysz na trzy sposoby:
- jednym kliknięciem z oferty zapisanej w Teczce ofert, czyli prosto z okazji znalezionej w Moniterze,
- od zera, wpisując dane ręcznie,
- z „Przykładowego flipa”, czyli gotowego projektu na fikcyjnych danych. Najlepszy sposób, żeby szybko zobaczyć, jak to działa.
Projekty widzi tylko właściciel konta. Według regulaminu dane z projektów nie służą do marketingu ani do trenowania AI.
Flip Planner znajdziesz w panelu Moniter, w menu „Narzędzia”. Jest w cenie pakietu PRO (Rozszerzonego), bez dodatkowej opłaty. PRO to także najszybsze powiadomienia o nowych ofertach, dowolna liczba miast, wycena nieruchomości, licytacje komornicze i monitoring ksiąg wieczystych. Kosztuje 199 zł miesięcznie albo 1399 zł rocznie, czyli ok. 117 zł miesięcznie (cennik z 18 listopada 2026 r.).
Do pakietu PRO możesz też dobrać za 1 zł książkę „FlipPlaner – Twoja droga do pierwszego flipa” (200 stron, twarda oprawa). To osobny produkt, a nie moduł w panelu, ale świetnie się uzupełniają: książka uczy, jak podejść do pierwszego flipa, a moduł Flip Planner pomaga go policzyć i poprowadzić.
Masz już pakiet PRO? Otwórz Flip Planner i zacznij od „Przykładowego flipa”. Nie masz jeszcze PRO? Sprawdź pakiety Moniter i zaplanuj swoją następną inwestycję na liczbach.
Najczęstsze pytania
Ile kosztuje flip mieszkania?
Poza ceną zakupu policz ok. 2,5% ceny na PCC, notariusza i sąd, do tego remont (najczęściej 1000–2500 zł/m²) z buforem 10–20%. Dochodzą koszty utrzymania przez czas trwania projektu, koszt pieniądza i PIT 19% od dochodu przy sprzedaży przed upływem 5 lat. W naszym przykładzie mieszkanie za 400 tys. zł kosztowało razem ok. 498–509 tys. zł.
Jaki bufor przyjąć na remont?
Eksperci zalecają 10–20% budżetu remontu. Flip Planner domyślnie przyjmuje 15%.
Czy przy zakupie mieszkania inwestycyjnego zapłacę PCC?
Tak, na rynku wtórnym 2% wartości rynkowej. Zwolnienie dotyczy tylko pierwszego w życiu mieszkania. Na rynku pierwotnym PCC nie ma, bo w cenie jest VAT.
Czy podatek katastralny sprawi, że flip przestanie się opłacać?
Na dziś to projekt, który czeka na pierwsze czytanie. Nawet w najostrzejszym wariancie przy flipie trwającym 6 miesięcy to ok. 3750 zł dodatkowego kosztu przy mieszkaniu wartym 500 tys. zł. Dobrze kupione mieszkanie spokojnie to udźwignie, a we Flip Plannerze sprawdzisz to na własnych liczbach.
Czy remont bez faktury obniży podatek po sprzedaży?
Nie. Przy PIT 19% nakłady na remont obniżają dochód tylko wtedy, gdy masz na nie faktury VAT.
Flip czy wynajem – co się bardziej opłaca?
To zależy od ceny zakupu, lokalizacji i Twojego czasu. Flip daje szybszy zysk, najem stały przychód (średnio ok. 4,7–5,9% rocznie w dużych miastach) i wzrost wartości mieszkania. Najlepiej policzyć oba warianty na tych samych danych, np. w strategii „jeszcze nie wiem” we Flip Plannerze.
W skrócie:
- koszty flipa mieszkania to nie tylko zakup i remont: dolicz PCC, notariusza, utrzymanie, koszt pieniądza i podatek,
- dobrze kupione mieszkanie daje zapas bezpieczeństwa: w naszym przykładzie flip zarabia nawet w scenariuszu pesymistycznym,
- podatek katastralny to na razie projekt, a jego możliwy wpływ policzysz już dziś w polu „Podatek od nieruchomości (mies.)”,
- faktury zbieraj od pierwszego dnia, bo tylko one obniżają PIT po sprzedaży.
Przykład w artykule jest uproszczony, a kwoty są zaokrąglone. Wyliczenia we Flip Plannerze i w tym tekście są szacunkowe i nie zastępują doradcy podatkowego. Podatek katastralny opisujemy na podstawie projektu ustawy (druk sejmowy nr 2848 z autopoprawką) według stanu na 18 listopada 2026 r. Ostateczne przepisy mogą wyglądać inaczej, a projekt może w ogóle nie zostać uchwalony.